นักวิเคราะห์มอง NVDA หุ้นถูกเกินจริง ชี้โอกาสพุ่ง 80% จากดีมานด์ AI
ราคาหุ้น Nvidia ปรับตัวลง 24% ในรอบเดือนที่ผ่านมา แต่นักวิเคราะห์ยังคงแนะนำซื้อ โดยมองว่ามูลค่าหุ้นปัจจุบันต่ำกว่าความเป็นจริงเมื่อเทียบกับโอกาสเติบโตในอนาคต
สรุปข่าว
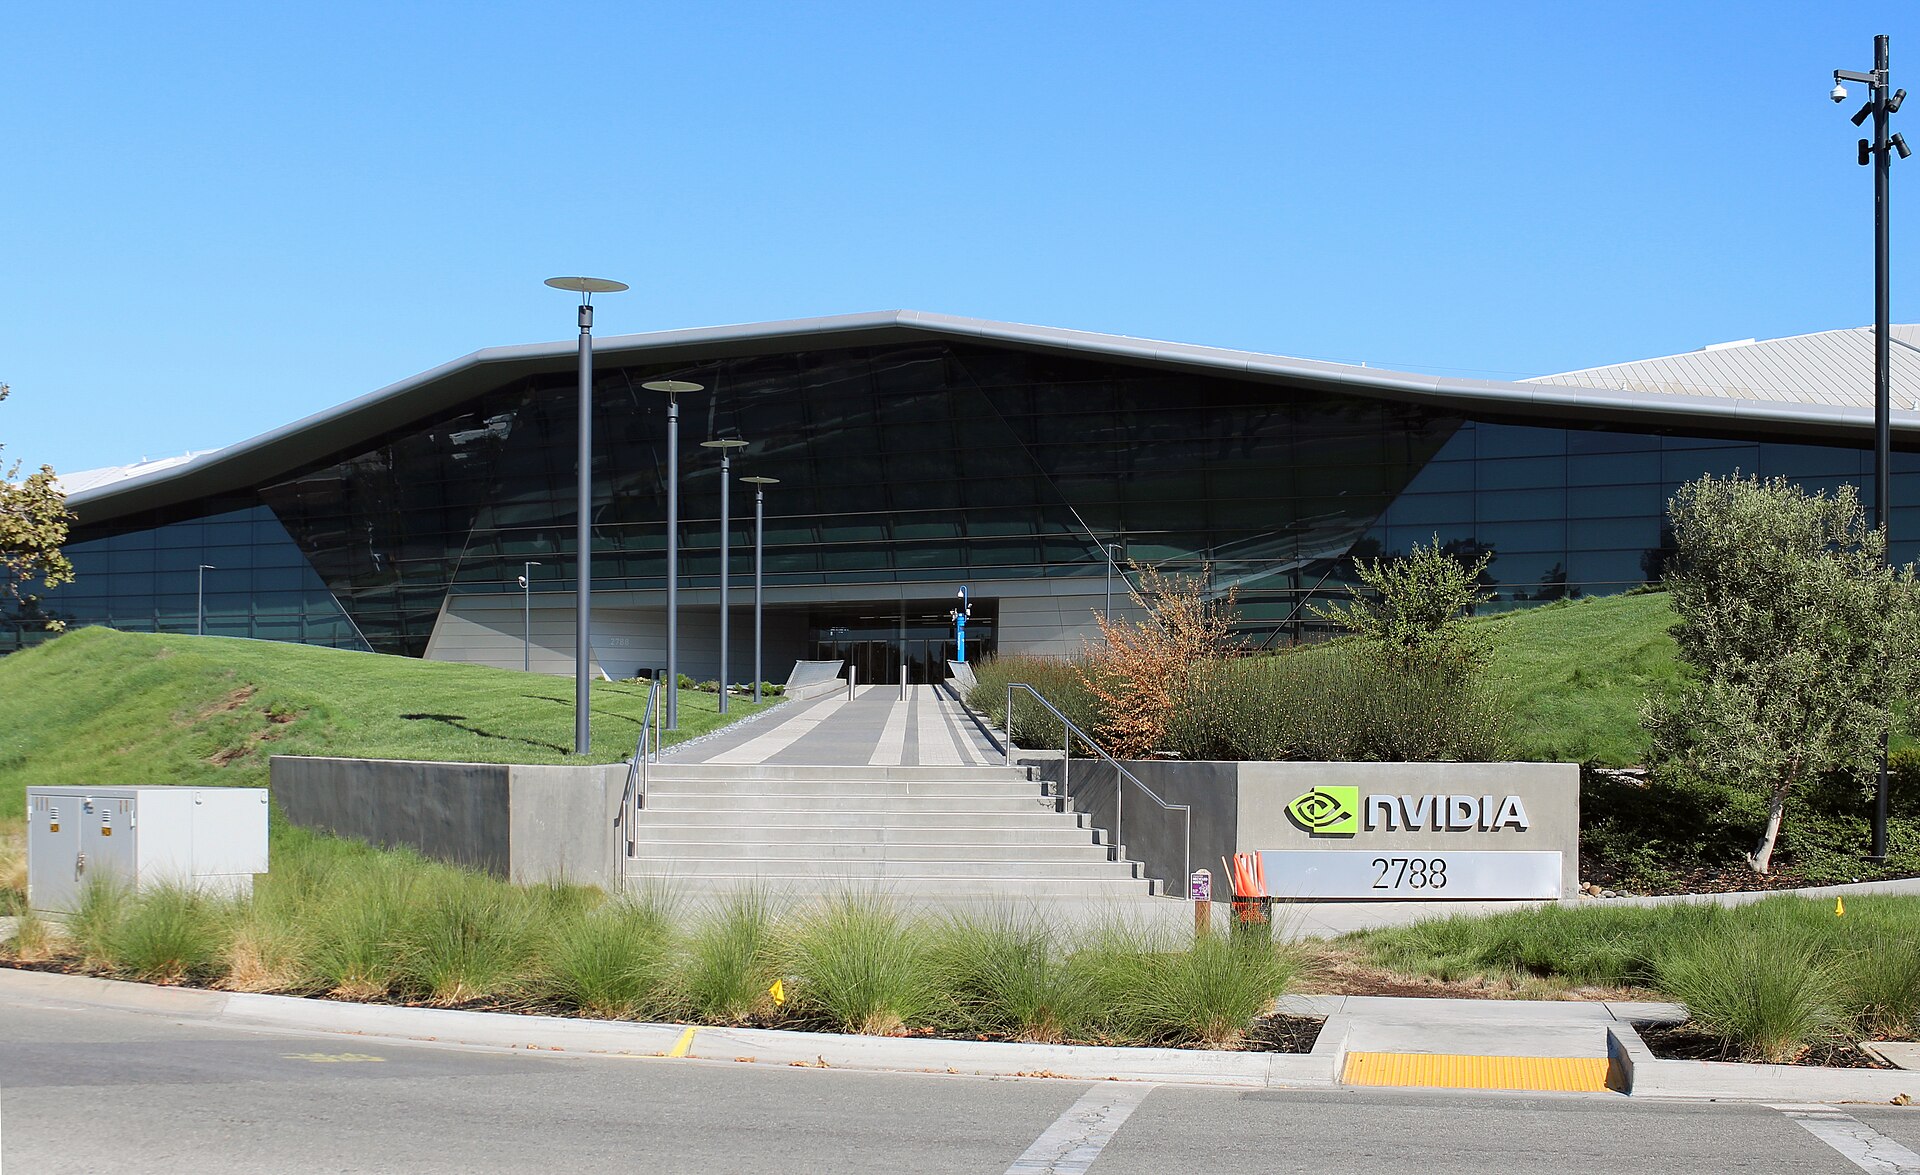
Nvidia (NVDA) เผชิญกับแรงเทขายในกลุ่มหุ้นเทคโนโลยีจนมูลค่าตลาดลดลงอย่างมีนัยสำคัญในช่วงเดือนที่ผ่านมา ท่ามกลางความกังวลเรื่องงบลงทุนในดาต้าเซ็นเตอร์และปัจจัยด้านกฎระเบียบ อย่างไรก็ตาม นักวิเคราะห์ส่วนใหญ่ยังคงมีมุมมองเชิงบวกและให้ราคาเป้าหมายเฉลี่ยที่ 326.65 ดอลลาร์ ซึ่งคิดเป็นอัพไซด์ประมาณ 80% จากราคาปิดเมื่อวันที่ 5 พฤศจิกายน
ปัจจัยสนับสนุนหลักมาจากความต้องการชิปประมวลผล AI ที่ยังคงแข็งแกร่ง ทั้งจากกลุ่มคลาวด์และลูกค้ากลุ่มใหม่ เช่น รัฐบาลและองค์กรเฉพาะทาง โดยบริษัทคาดการณ์รายได้ไตรมาสที่สามไว้ที่ 1.08 แสนล้านดอลลาร์ หรือเติบโต 89% เมื่อเทียบกับปีก่อน
ปัจจัยหนุนการเติบโต
นอกจากธุรกิจ GPU แล้ว Nvidia ยังขยายฐานรายได้ไปยังกลุ่ม CPU อย่างต่อเนื่อง โดยธุรกิจ Grace CPU สร้างรายได้กว่า 5 พันล้านดอลลาร์ในช่วง 12 เดือนที่ผ่านมา และคาดว่าจะเติบโตขึ้นอีกจากการเปิดตัวสถาปัตยกรรม Vera Rubin
ปัจจุบันหุ้น NVDA ซื้อขายที่ระดับ P/E ล่วงหน้าเพียง 22.2 เท่า ซึ่งถือว่าต่ำกว่าค่าเฉลี่ยในอดีตและต่ำกว่าคู่แข่งอย่าง AMD และ Intel อย่างมาก สะท้อนให้เห็นว่าตลาดอาจประเมินมูลค่าบริษัทต่ำเกินไปเมื่อเทียบกับศักยภาพการทำกำไรที่คาดว่าจะเติบโตกว่า 100% ในปีงบประมาณ 2027
ผลกระทบ เชิงบวก
มุมมองเชิงบวกจากนักวิเคราะห์และระดับราคาหุ้นที่ถูกลงเมื่อเทียบกับอัตราการเติบโตของกำไร เป็นสัญญาณบวกต่อความเชื่อมั่นของนักลงทุนในระยะยาว
หุ้นที่เกี่ยวข้อง
เรียบเรียงเป็นภาษาไทยโดยกองบรรณาธิการ ข้อมูลนี้ไม่ใช่คำแนะนำการลงทุน