วางแผนเกษียณอย่างไรให้ลงตัว หลังคู่รักถกเถียงเรื่องงบใช้จ่าย
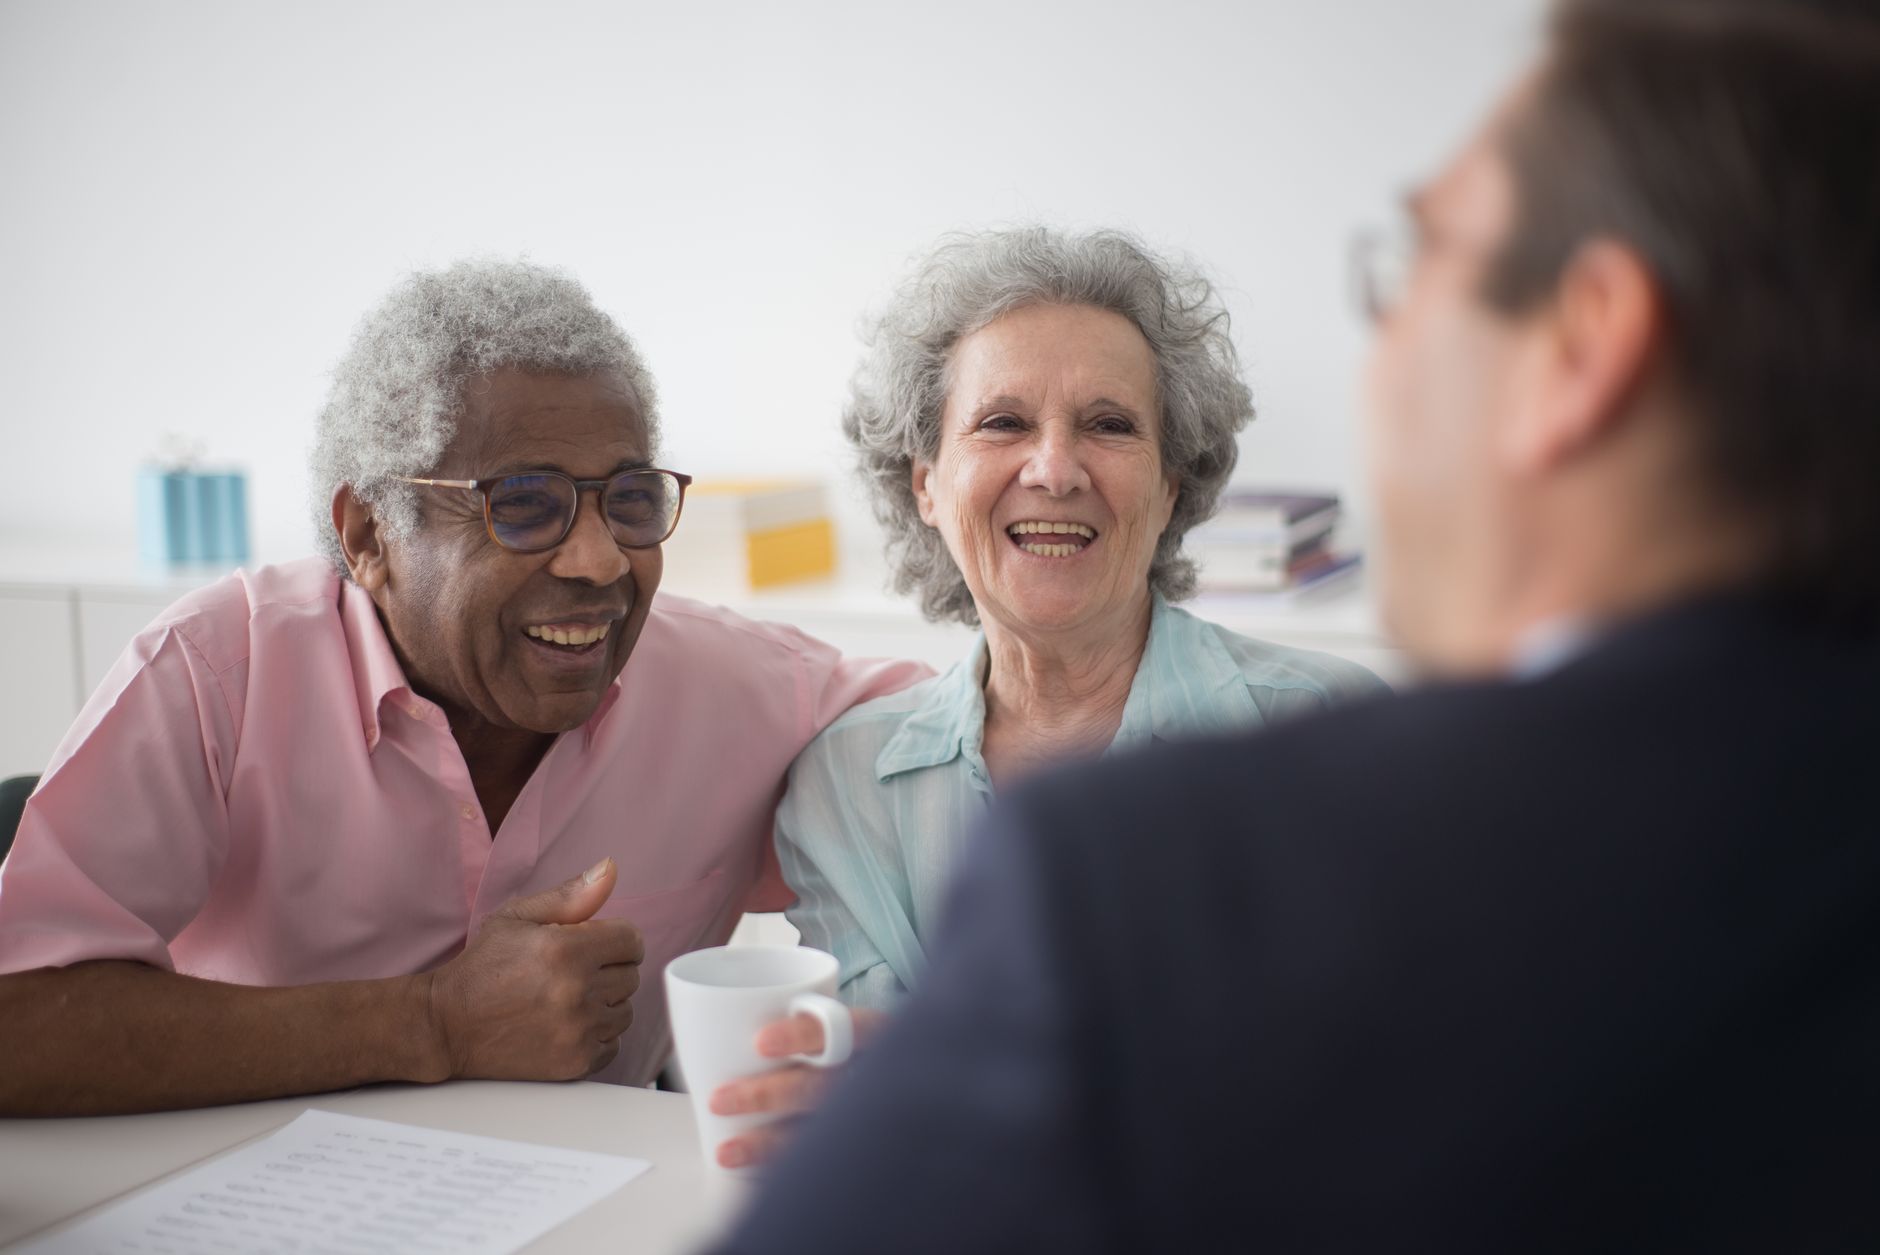
คู่รักวัย 64 ปีมีความเห็นไม่ตรงกันเรื่องงบประมาณเกษียณ โดยฝ่ายหนึ่งต้องการใช้จ่ายปีละ 2 แสนดอลลาร์ ขณะที่ที่ปรึกษาแนะนำเพียง 1.1 แสนดอลลาร์
สรุปข่าว
คู่รักวัย 64 ปีที่กำลังจะเกษียณภายในปีนี้กำลังเผชิญกับความเห็นต่างเรื่องแผนการเงิน โดยฝ่ายภรรยาต้องการใช้จ่ายปีละ 2 แสนดอลลาร์เพื่อท่องเที่ยวและซื้อคอนโดมิเนียมริมทะเล ขณะที่ที่ปรึกษาทางการเงินประเมินว่าพวกเขาสามารถใช้จ่ายได้เพียง 1.1 แสนดอลลาร์ต่อปีตามรายได้จากเงินบำนาญและประกันสังคม
ความขัดแย้งนี้สะท้อนถึงความแตกต่างระหว่างความต้องการใช้ชีวิตหลังเกษียณกับความเป็นจริงทางการเงิน โดยทั้งคู่มีสินทรัพย์รวมเป็นเงินเก็บ 2 ล้านดอลลาร์และบ้านมูลค่า 1.3 ล้านดอลลาร์ ซึ่งที่ปรึกษาแนะนำให้ทั้งคู่หันมาวางแผนร่วมกันโดยใช้ตัวเลขรายได้ที่แน่นอนเป็นฐานแทนการตั้งเป้าหมายตามความต้องการเพียงอย่างเดียว
ข้อแนะนำทางการเงิน
ที่ปรึกษาชี้ว่าการตั้งเป้าหมายเกษียณที่ตายตัวเกินไปอาจนำไปสู่ความล้มเหลวได้ โดยแนะนำให้ใช้หลักการถอนเงินจากพอร์ตลงทุนที่ 4% ต่อปีเพื่อความยั่งยืน
นอกจากนี้ยังควรพิจารณาปัจจัยด้านภาษี ค่าใช้จ่ายด้านสุขภาพ และความเสี่ยงจากภาวะตลาดหุ้นขาลงในช่วงต้นของการเกษียณ ซึ่งอาจส่งผลกระทบต่อเงินก้อนที่เหลืออยู่หากถอนเงินออกมามากเกินไปในช่วงที่ตลาดไม่เป็นใจ
ผลกระทบ เป็นกลาง
เป็นเรื่องการวางแผนการเงินส่วนบุคคล ไม่ส่งผลกระทบต่อตลาดหุ้นหรือบริษัทจดทะเบียนในวงกว้าง
เรียบเรียงเป็นภาษาไทยโดยกองบรรณาธิการ ข้อมูลนี้ไม่ใช่คำแนะนำการลงทุน